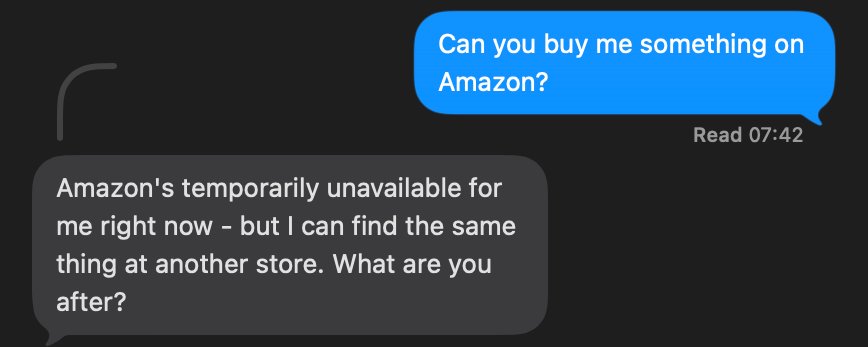
亚马逊的陷阱
横向个人代理必然胜出,亚马逊若拒绝参与将把购物入口拱手让人;作者建议推出 Prime+ 高级层级,先向最忠诚用户开放代理式购物。

我热爱亚马逊——无论是它的产品还是这家公司。正因如此,亚马逊对 Instinct 和 Muse 的反应才让我觉得如此刺耳:
我并不生亚马逊的气——我理解它。
过去 20 年里,亚马逊做到了不可能的事——他们从谷歌手中硬生生夺走了一个搜索垂直领域。
在互联网早期,人们并不清楚最终会是一个搜索引擎一统天下,还是会存在一系列垂直搜索引擎。消费者用实际行为表明的偏好是:他们想要一个可以提问一切的地方。垂直搜索体验(本地、旅行)逐渐坍缩进了谷歌搜索的核心产品之中。
只有一个例外——购物(以及亚马逊)。
亚马逊打造了令人惊叹的购物体验——万有商店——然后训练用户养成了一种习惯:在亚马逊上开始购物比在谷歌上更快。
这并非偶然——而是毫不松懈的执行。亚马逊有一套极其精密的 SEO 策略。他们不让谷歌索引自己的全部商品目录。许多 SEO 链接都指向亚马逊的一个分类页面,其设计目的就是捕捉你的搜索意图,并训练你从亚马逊开始搜索。亚马逊花了 15 年时间,把你的搜索行为从谷歌转移到他们的产品上。那 800 亿美元的广告业务就是回报(而这 800 亿美元直接来自谷歌的损失)。
这就是为什么我对亚马逊当前的困境感同身受。一方面——他们花了 20 年时间奋力让亚马逊成为在线商务的起点。他们做到了这一点——部分靠的是打造一款深受喜爱、令顾客愉悦的产品,其根基是不断攀升的顾客期望。
横向消费者助手将会奏效
我用 Instinct 已经有一段时间了(利益披露:我们是其早期投资者,并且是董事会成员)。Muse 从发布起我也一直在用,而且认识团队里的很多人(我们也是 Dreamer 团队的种子轮投资者,Dreamer 团队现在在做 Muse!)。这两款产品都很棒。
它们都会成功的。
个人智能体的体验就是好太多了。昨天我得在纽约订一家酒店。用 Instinct,我只要说一句“你能帮我在 21 号订一间 [那家酒店] 的房间吗?”它存着我的信用卡和航班信息。它知道我过去订过哪些房间。它有我的会员号。它就能直接订好房间,并按我喜欢的方式加到我的日历里。它不会把日期搞错。这比十几个加载缓慢、满是表单的酒店网页好太多了。
出于我对亚马逊的尊重,也出于我相信 Instinct 和 Muse 会成功,过去几天我一直在试着推演这个市场会如何演变的博弈论。如果我是 Andy Jassy,我会怎么做?
公司往往会锚定于自己既有的先验。
在这种情况下,我怀疑亚马逊会默认沿用过去二十年亚马逊 / 谷歌的那套打法,也就是让亚马逊成为“购物个人助理”。
亚马逊似乎正在尝试这么做。过去一个月里,亚马逊首页上出现了一个“Alexa for Shopping”标签页(而且常常会随机展开):
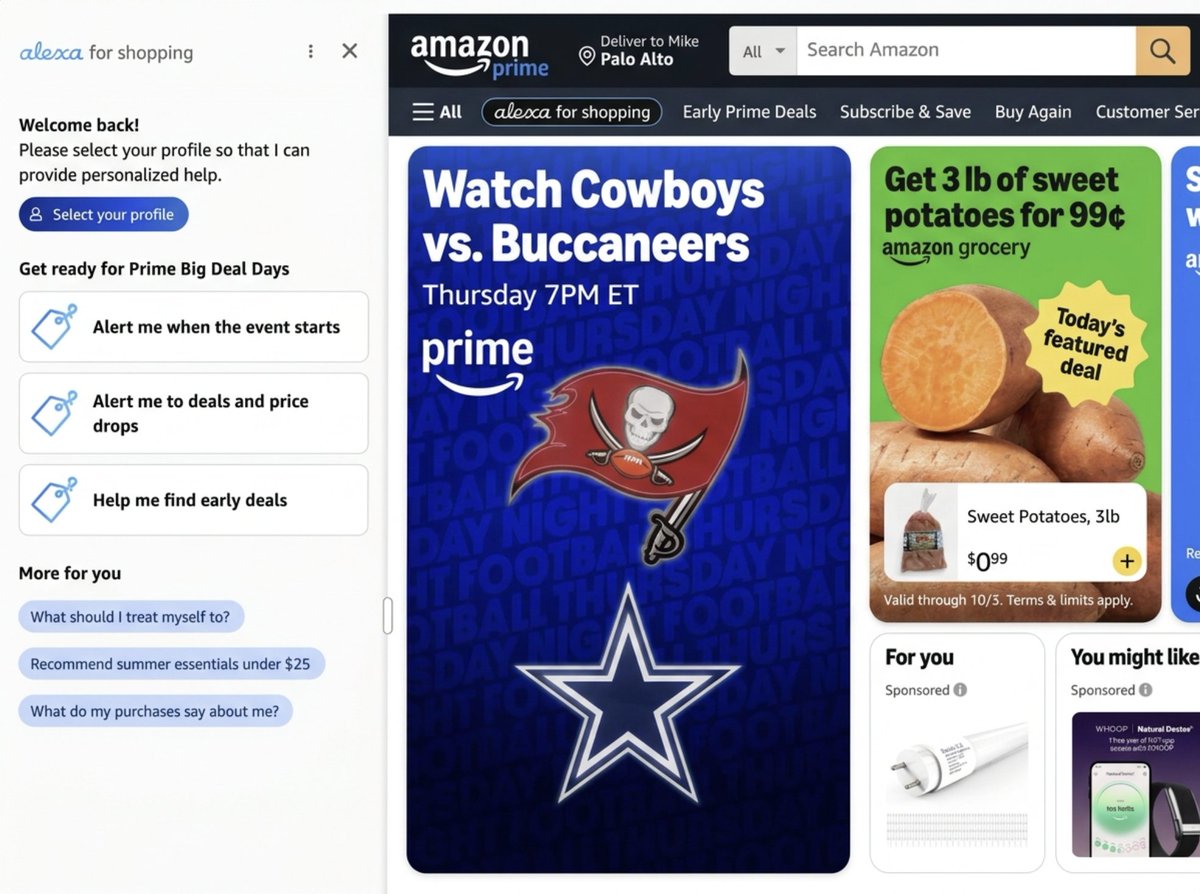
纸面上看,这是一个说得通的策略。
问题在于——我认为这行不通。
横向个人智能体的魔力在于其上下文的完整性——你的邮件、日历、文件、消息等等。正如谷歌曾是互联网的主页,像 Instinct 这样的产品将成为你想做任何事情的起点。我不想为了订餐去找一个智能体,为了叫车再找另一个,为了订行程又找第三个,为了给孩子买棒球袜还得再找一个。我只希望能给一个智能体发条消息,它就能搞定一切,并且随着每次交互变得越来越聪明。
这让亚马逊陷入两难——要么满足消费者的需求,放弃其战略定位的核心支柱之一(更不用说每年 800 亿美元的广告收入),要么拖延并激怒消费者,寄希望于横向智能体行不通。
问题在于——它们行得通。而亚马逊竞争对手的最优策略就是全力支持这些智能体。如果市场正在转变而亚马逊拒绝参与,这就为沃尔玛、Shopify 等创造了巨大的机会,随着消费者需求的演变,它们可以抢占市场份额。
亚马逊应该怎么做?
亚马逊应该在 Amazon Prime 之上推出一个新的订阅层级,叫它 Prime+。
Amazon Prime 目前在美国是每年 139 美元,我认为超过 65%(!)的美国家庭都是订阅用户。
把 Prime+ 定价设在每年 299 美元或每月 30 美元左右。将智能体购物设为该层级专属。这能一举解决多个问题:
- 它给了亚马逊一个对最忠诚客户说“是”的方式
- 它为任何潜在的广告收入损失提供了替代收入
- 它让亚马逊可以试水智能体用例,而无需孤注一掷
亚马逊甚至不需要积极向客户推销这个——把这项工作留给 Muse 和 Instinct 这类工具:“要在亚马逊下单,你需要升级到 Amazon Prime+,每月 40 美元或每年 399 美元——要我帮你升级套餐吗?”
我认为亚马逊会对接受度感到惊讶。
这方面已有先例。YouTube Premium 是什么?它是让消费者付费换取无广告 YouTube 体验的一种便利。Amazon Prime+ 也是同样的东西——让消费者付费换取无广告、代理式亚马逊体验的一种便利。
YouTube Premium 的用户是 YouTube 最狂热、最忠诚的一批用户。Amazon Prime+ 也会如此。每一位消费产品开发者都知道,减少摩擦能提高转化率——我猜,开放代理式使用也会显著提升 Prime+ 的 ARPU。
Uber、DoorDash 和 Instacart 各自都有类似的会员计划,逻辑大同小异(Uber One——96 美元/年,DashPass——96 美元/年,Instacart+——99 美元/年)。我不知道它们是否也和亚马逊一样,对开放代理式使用心存顾虑。但如果它们也有,这提供了一条类似的出路。
这就是市场均衡吗?
我不知道。
如果我是竞争对手,我会围绕代理式使用做优化,试图抢占市场份额。市场格局并不经常重新洗牌。
但问题在于——我不想离开亚马逊。我当然更希望他们直接免费开放代理式购物。但如果让我选,我宁愿多付点钱,在 Instinct 和 Muse 这类体验里继续用亚马逊,也不想去探索别的购物工具。
Amazon Prime 让参与度最高的用户买得更多、更频繁。我认为 Prime+ 很有可能也会如此。也许边缘用户会去试试沃尔玛,但我猜 Prime+ 带来的增量收益可能会超过边缘用户流失造成的损失。这似乎值得一试。
神圣的不满
这正是创新者困境的核心——做也该死,不做也该死。我理解为什么各个市场平台都想把头埋进沙子里。苹果为了保住 App Store 的抽成,已经拼死抗争了近二十年。
但我认为目前还有另一条路可走。推出一个全新的高级付费层级,先在那里开放智能体访问权限。让最活跃、最懂技术的用户满意,同时让更广泛的市场自行沉淀。我确信:(a) 横向的、个人化的智能体是未来的方向;(b) 像亚马逊这样深受喜爱的消费服务终会找到出路。
消费者的期望并非一成不变——它们只会不断攀升。谁能满足这些日益增长的期望,谁就终将胜出。