人们不理解SpaceX
作者以自建财务模型断言:SpaceX收入将出现英伟达级ramp,而市场低估其团队、星舰护城河与低成本算力地位。

免责声明:本文不构成投资建议。红杉资本持有大量 SpaceX 股份,因此我存在极大的偏见。此外,过往业绩并不预示未来结果。
上周 SpaceX 财报电话会后,我为该公司构建了一个自下而上的财务模型。我一年多没做这件事了。算出来的数字令人惊叹。
今天市场因以下担忧而暴跌:a) 下周中期选举带来的政治不确定性;b) 对伊朗战争升级的担忧;c) 首批大规模智能体网络攻击;d) 政府发布备战指令;e) 粘性通胀意味着短期利率可能上行,等等。这让我想站到截然相反的一边,公布我的模型——它在 90% 以上的投资者看来会显得疯狂。至少,搅动一场有益的辩论也很有趣 :)
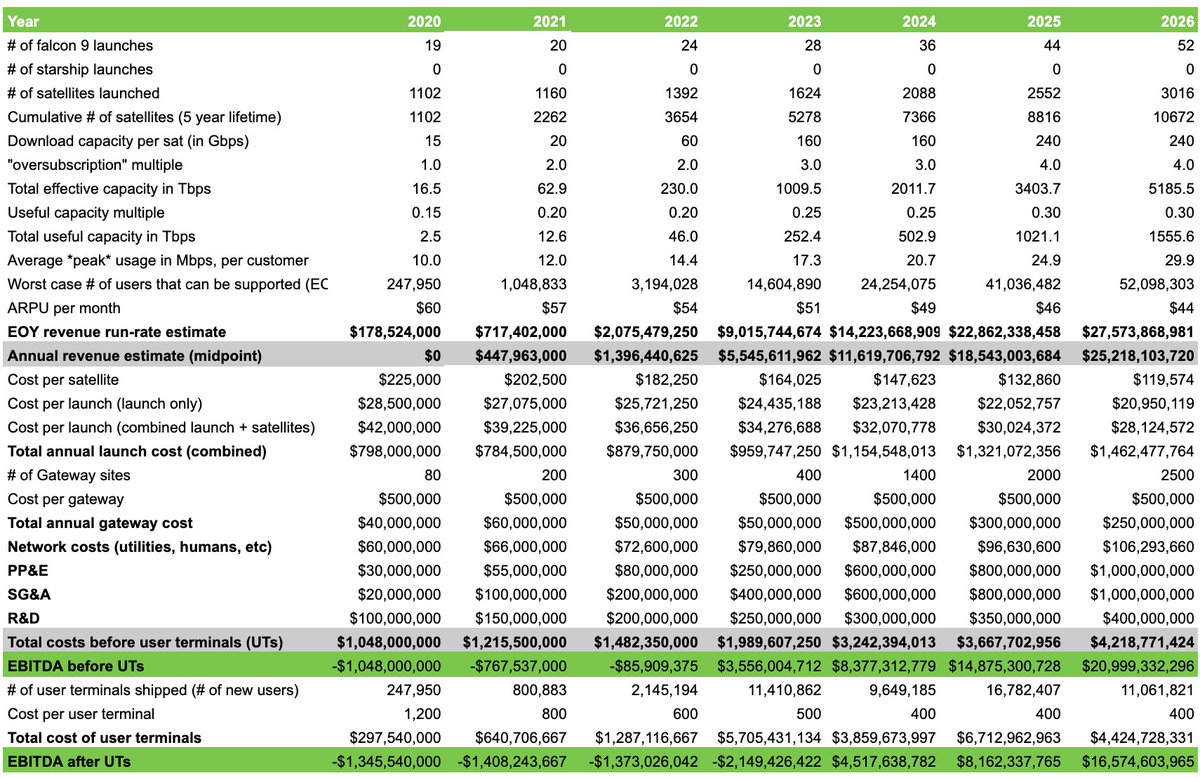
不熟悉我的人可能不知道,自 2020 年以来,我有幸成为 SpaceX 的重要股东(主导了红杉资本的投资)。我还是一名物理学家,这对评估 SpaceX 的下一代项目是巨大优势。这是我 2020 年第四季度围绕 Starlink 构建的红杉内部财务模型。请注意,我构建这个模型时,Starlink 才刚进入第一个创收季度。当时这看起来简直疯狂。
以下是我对该公司到 2028 年的全公司预测。某些领域存在较大的误差范围,尤其是:每吉瓦收入、每吉瓦资本开支和 Terafab 资本开支。但这是我的 50 百分位预测。
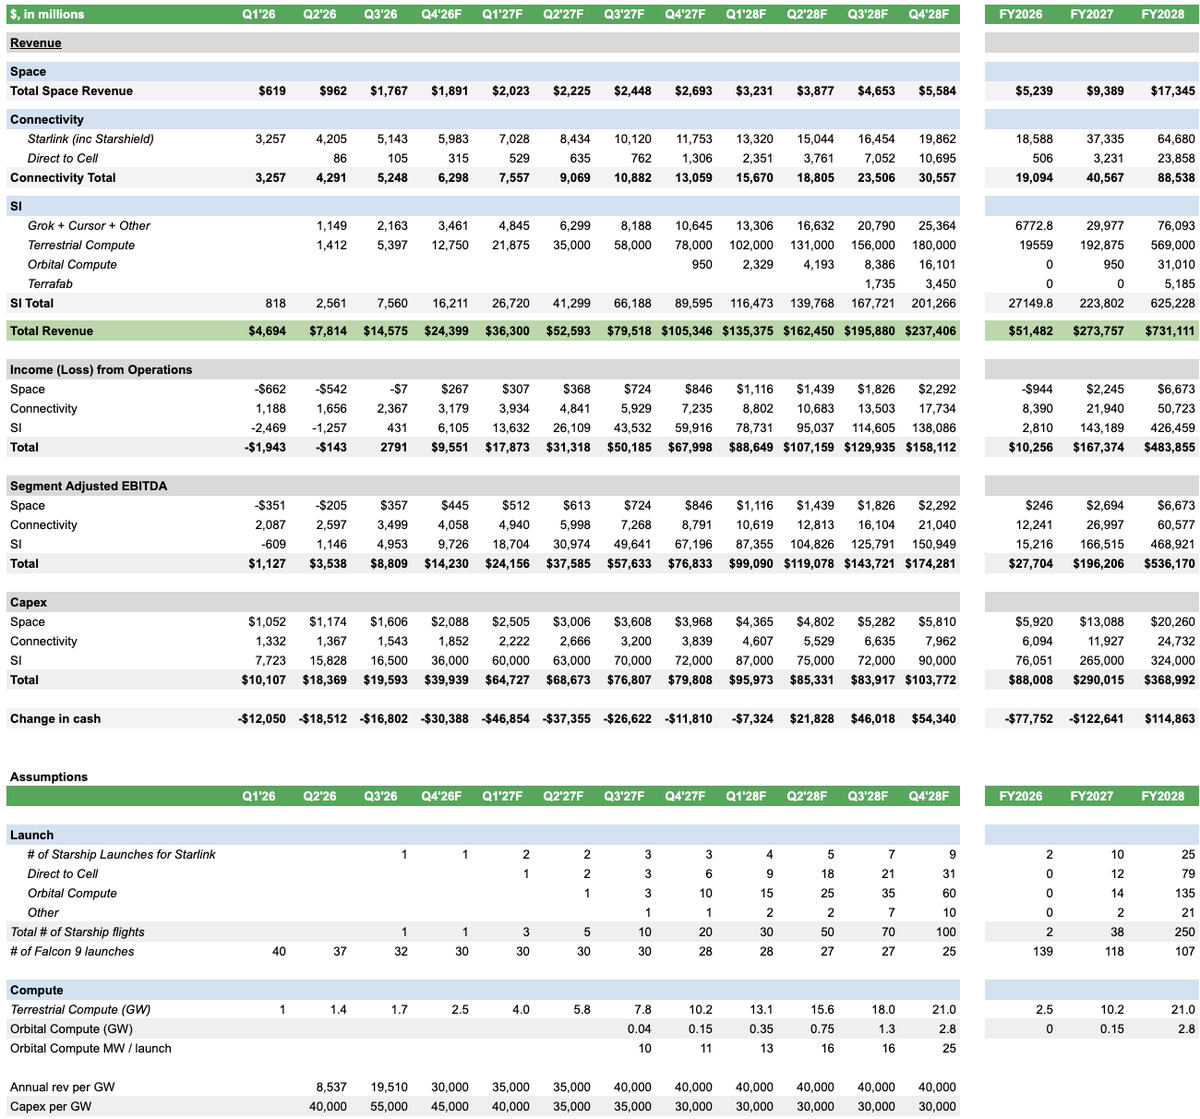
这里有很多细微之处。我很乐意就任何数字展开辩论。其中一些会随宏观环境剧烈变化,尤其是 rev/GW。不过请注意,我认为 rev/GW 和 CapEx/GW 是相互耦合的常数。也就是说,如果 rev/GW 下降,那么 CapEx/GW 也会以大致成比例幅度下降。这将导致 SpaceX 的总 GW 上升,因为他们是低成本供应商,这会抵消部分收入损失,但不会完全成比例(主要是电力延迟)。
除非发生重大的中断事件(战争、AI 暂停、革命),我认为我们即将看到 SpaceX 的收入将会大幅增长,其唯一可比对象是 NVIDIA 过去三年的发展轨迹类似。我相信目前很少有投资者真正理解这家公司。特别是以下几点,我认为被低估了。
- SpaceX 拥有地球上任何公司中最好的团队
- Starship 是历史上最大的商业项目。
- SpaceX 是计算领域的低成本供应商
- Starlink + Direct to Cell 的经济效益令人震惊。而且它们会随着 Starship 大幅改善
让我逐一展开。
地表最强团队
中国真是猛。2009年,我在北京一家创业公司短暂工作过,那还是我们成为大国对手之前的美好旧时光。

美国人是很难理解那种工作劲头的。我刚加入时团队只有7个人,大家吃住都在北京郊区一套四居室的公寓里。每周工作6天,每天16个小时。这种强度在中国之外根本不存在……除了马斯克的公司。
SpaceX把极限强度的文化和自然界最严苛的评估方式结合在了一起:火箭是飞起来了还是炸了?最后这一点很重要,却常被低估。大概只有AI圈子能领会这个比喻。在SpaceX,你要是扛不住,根本活不下来。如果某个子系统在测试中失败——一路追溯到火箭是否爆炸——根本原因都会被查个水落石出。物理规律压倒政治。SpaceX是这方面最极端的例子。
再把使命的重要性、以及马斯克识别并赋能那些异类年轻人的超能力加进来……然后让这一切在终极评估的背景下发酵、复利25年……结果就是迄今为止地球上最精英的团队和文化。
这意味着什么?让我们把它套用到AI基础设施建设上。
亚马逊、谷歌和Neoclouds有一些很优秀的人。但SpaceX的每一个人都很优秀。
亚马逊、谷歌和Neoclouds有一些能解决棘手问题的人。但SpaceX(加上特斯拉)有能解决任何问题的人。
涡轮机是瓶颈?SpaceX自己造。
在田纳西拿不到电厂开工许可?没问题,去密西西比开电厂,再跨州界架高压输电线。
网络出问题了?把Starlink团队叫来。
需要把一件巨型设备从越南运到得克萨斯?交给星舰回收团队去办。
这场游戏我们可以一直玩下去。人们总把吉瓦级 AI 数据中心想得跟过去几十兆瓦的 CPU 数据中心一样难。并非如此。前者的难度要高出一到两个数量级,这正是 SpaceX 团队能把所有人远远甩在身后的原因。
除此之外,唯一在原子层面拥有这种速度和规模处理经验的群体,在中国。
星舰是史上最深的护城河
你认为人类建造过的最复杂的东西是什么?我花了大约十几个小时,像个疯子一样跟前沿模型(语音模式!)争论这个问题。模型们通常给出的答案是:尖端芯片晶圆厂、ASML 的 EUV、ITER、核潜艇、LHC 和 ISS。
我认为这不对,我认为是星舰。(经过 RSI 之后的尖端基础模型也快接近了)
这样定义:如果一群最聪明的人拥有无限资源,想要追赶到该项目的前沿,需要多长时间?
注意,答案取决于你起步时所处的供应链。如果你从穴居人起步,那尖端晶圆厂几乎肯定比星舰更难。但如果你对可用的工具做出合理假设,那我认为通常还是星舰更难(尖端硅紧随其后,哪个更难取决于有争议的假设)。
评估这一说法的一个方法是看中国。我认为他们把半导体和太空准入视为大致同等重要的战略事项。我还认为,他们大约在同一时期优先发展了电动汽车、太空、量子和半导体。
在我看来,他们在大约十年内就在电动汽车领域超越了西方。量子作为一个领域要稚嫩得多,而他们用十年就赶了上来。至于半导体,有传言说他们已经搞出了早期版本的 EUV,目前正在完善。我估计中国在半导体上落后台积电约 5 年。在发射方面,他们落后 SpaceX 约 10 年(SpaceX 于 2015 年完成首次助推器回收,中国则是在 2026 年)。而且我认为,随着星舰的出现,太空领域的差距正在扩大,而半导体领域的差距则在缩小。
不过这都是抠细节,重点在于星舰位列人类成就前沿的机器短名单之中。它不是那种能被快速复制的东西。而 SpaceX 会继续推进最前沿,这对美国有利——除非这家公司被束缚住手脚(而中国的太空事业则不会受到束缚)。
即便最先进制程的芯片制造更难,星舰的供应链也是在 SpaceX 内部垂直整合的。星舰的护城河大得难以想象,中国落后之远就是明证——哪怕太空如此重要。
SpaceX 是算力领域的低成本生产商
再次强调,这是一个我们认为被低估的观点。在大宗商品市场中,成为低成本生产商是一个极具战略性的位置。
大宗商品的价格短期内可能跌破最低生产成本,但不会持续太久。高成本生产商会迅速破产,随后出现这样的组合:供应下降,低成本生产商进一步整合更多供应。价格随之上涨,低成本生产商实际上会比价格挤压之前更加强大。
个人而言,我认为 AI 算力的定价动态将更接近石油生产,而非宽带互联网(后者在互联网泡沫时期被大规模过度建设)。吉瓦级 AI 算力的进入壁垒要高得多,供应链更紧张,时间线也更长。
即使每吉瓦算力的成本降至约 100 亿美元,我认为 SpaceX 作为低成本生产商和最敏捷的参与者仍会胜出。我也认为在未来约 4 年内,我们不太可能看到低于 200 亿美元/吉瓦的情况。而且即使在 200 亿美元/吉瓦的水平,我认为随着竞争减少和其他生产商倒闭,SpaceX 的每吉瓦资本支出也会下降。
Starlink/直连手机/星舰的单位经济性
目前星链星座的年化收入约为200亿美元。这个星座大约通过400次猎鹰9号发射建成。而每次星舰飞行大约相当于20次猎鹰9号发射。
这意味着,支撑每年200亿美元的收入大约需要20次星舰飞行。折算下来,每次发射对应约每年10亿美元的收入,而这项收入的生命周期约为5年,也就是每次星舰飞行的全生命周期收入约为50亿美元。
无论是为了星链、直连手机还是轨道计算,SpaceX都很可能会大幅压低成本,以扩大可触达市场。但一旦你理解每次发射所能提供的规模,某些事情就会豁然开朗。
就我个人而言,我敢打赌,在几乎任何情景下,到2029年或2030年,直连手机的收入都会超过星链。
结论
这是一篇很短的帖子。我没有为大多数数字给出论证。我很乐意在一场现场辩论中做这件事,但这里并不是合适的格式。我也承认这些数字存在很大的误差范围。但另一方面,我非常强烈地认为:
a) 人们低估了我们即将看到的收入增长曲线
b) 人们低估了SpaceX的护城河,尤其是星舰的灵活性
我们甚至还没有谈到轨道计算,因为它真正开始显现要到2029年。我相信,十年之后,SpaceX在芯片领域的垂直整合程度将不亚于它今天在火箭领域的程度。但这些话题我们留到未来的帖子再谈。
未来不会无聊。我们需要把它做对。我相信,在任何可能的时间线中,SpaceX都将成为关键基础设施。
再次声明,这不是投资建议。过往表现并不预示未来结果。