
你赚到了钱。现在别失去它。
赚钱奖励集中、乐观与冒险;守钱需要边界、流动性与可存活的错误——目标不是让每块钱拼命工作,而是确保没有一个决定能迫使你从头再来。

**这些是守住你已取得的一切的原则
赚钱和守钱是完全不同的两种游戏。**
“赢之后,游戏规则就变了”
你终于赚到了足以改变人生的钱,但如今一个错误的决定就能让你回到原点。
也许你创办了一家企业。获得了晋升。卖掉了一处房产。得到了一笔遗产。做了一笔绝佳的投资。或者迎来了职业生涯最好的一年。
- 你是怎么赚到这笔钱的,并不重要。
因为一旦数字变得举足轻重,问题就变了。
以前,你害怕错过下一个机会——现在,你害怕失去多年打拼才积累起来的一切。
以交易世界为例:
-卖出,你可能会眼睁睁看着它继续上涨,而你已不在其中。
-持有,你可能会眼睁睁看着自己的自由在一次50%的下跌中蒸发。
- 于是大多数人选择什么都不做。
但什么都不做并非中立。它意味着在赌注已经大得多之后,仍然保留着同样的风险。
Morgan Housel 说得很简单:
“守钱比赚钱更难。”
赚钱往往奖励集中、乐观和冒险。
守钱则需要边界、流动性,以及在被证明错误时仍能存活下来的能力。
你的目标不再是让每一块钱都尽可能拼命工作。
你的目标是确保没有任何一个决定能迫使你从头再来。
以下七条原则,正是为此而生:
1:定义什么才算“足够”
*如果每一块钱都留给下一个机会,你的自由就一点也没被保护。***
沃伦·巴菲特用几十年时间积累了历史上最庞大的财富之一。然而他的原则从来不是把每一种可能的回报都榨到极致。
他写道:

“为了得到你并不需要的东西,去拿你所拥有且需要的东西冒险,简直是疯了。”
巴菲特看透了大多数人忽略的那个开关。
一旦金钱已经买来了你的自由,最大的风险就是把这份自由重新摆上赌桌,去换一个根本不会改变你人生的数字。
写下三件事:
- 你每年的基本生活开销是多少?
- 哪些义务是不能拖延的?
- 有多少钱,才能让失去收入变成一件麻烦事,而不是一场灾难?
那个数字就是你的底线。
现在就做: 写下你的财务底线——无论发生什么都必须守住的基本开支、税款和义务。
它的存在,是为了让一个糟糕的年份无法掌控你的人生。
2:把账面财富变成永久财富
庞大的净资产,能隐藏的财务安全感其实少得可怜。
创始人可能依赖一家公司。员工可能把自己的薪水、职业和投资都绑在同一个雇主身上。房产所有者可能看起来很有钱,手头却几乎没有可动用的现金。
马克·库班把 Broadcast.com 卖给雅虎后就面临了这个问题——就在互联网泡沫破裂之前,他新得的财富大部分都绑在雅虎股票上。
他没有去追逐最后一分钱的上行空间,而是用期权保护住了这笔头寸
“我只需要保护好我拥有的。我不需要贪心。”
问问自己:
如果让我致富的那样东西跌了 70%,我余下的人生还能完好无损吗?
如果答案是不能,那你可能只是创造了财富,却没有守住它。
现在就做: 列出一切与那个让你致富的资产、公司或收入来源绑在一起的东西——然后问自己,如果它跌了 70%,还剩下什么。
集中能让你变富。继续集中,能让你再次变穷。
3:让每一美元都有其使命
一笔钱不该承载所有的梦想与所有的义务。
按功能划分你的财富:
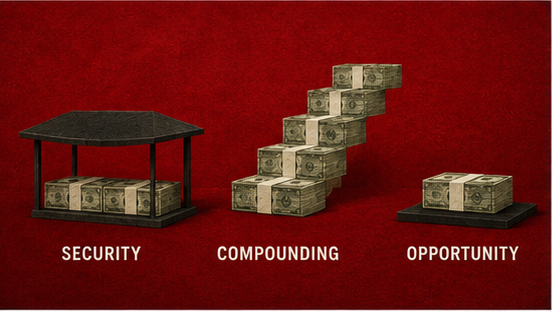
- 保障资金守护税务、必要开支与独立性。
- 复利资金通过多元化、长期的持有缓慢增长。
- 机会资金投向生意、大胆的想法以及可能失败的风险。
保障资金不该以赚了多少来评判。它的回报,是它所避免的恐慌、债务与被迫做出的决定。
现在就做: 把你的钱分成三个独立的池子——保障、复利、机会——绝不动用一个池子去救另一个。
并非每一美元都需要让你更富有。有些美元的存在,是为了确保你再也不会变穷。
4:为每一份风险定好规模,好让你在判断错误时仍能存活
一个绝佳的机会,如果大到足以摧毁你,那它依然可能是一个糟糕的决定。
Victor Haghani 给了 61 位金融领域的老手每人 25 美元,让他们对一枚正面朝上概率为 60% 的硬币下注。
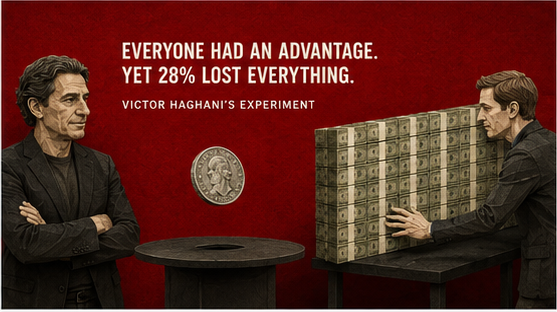
- 人人都知道赔率。人人都握有优势
- 然而 28% 的人输得精光。
他们失败,不是因为机会不好——而是因为他们下注的规模太糟。
在问自己能赚多少之前,先问:
我能亏多少而不改变我的生活?
然后从下行风险、而非梦想出发,来确定投入的规模。
如果一桩新生意可能归零,就把可能的损失视为 100%。
如果你借钱给你所爱的人,就假定这笔钱可能永远回不来。
现在就做: 在计算上行收益之前,先写下你的生活能够承受的最大损失——并把投入封顶在这个数上。
永远不要让一个决定,拥有抹去此前所有好决定的力量。
5:永远不要成为被迫的卖家
许多财富的毁灭,并非因为持有者永远判断错误。
而是因为持有者耗尽了时间。
债务到期。税款到期。收入消失。贷方要求追加抵押品。流动性差的资产无法出售。
转眼之间,暂时的问题变成了永久的损失。
霍华德·马克斯围绕这一点建立了一整套原则:
“你无法预测。但你可以准备。”
你无法预知下一次经济衰退、市场崩盘或个人挫折何时到来。但你可以持有足够的流动性,以便在它到来时避免做出不可逆的决定。
不要用随时可能被要求偿还的资金,去投资长期、不确定的资产。
不要把已经承诺用于纳税、住房或家庭的钱拿去投资。
现在就做: 列出未来24个月内到期的每一笔付款和义务,然后持有足够的流动性来应对它们,而无需出售任何投资。
当现金能阻止别人决定你何时卖出时,它就没有被浪费。
6:别把暂时的成功变成永久的开支
你最好的一年,不会自动成为你的新常态。
但大多数人花钱的方式,恰恰是这么假设的。
一次升职,变成了一笔更大的房贷。
一次企业退出,变成了永久的固定开销。
一次成功的投资,变成了一种需要下一次投资必须成功才能维持的生活方式。
收入下个月就可能消失。你的开支却会准时到来。
Victor Haghani 和 James White 发现,旧日的财富之所以常常消失,是因为家族对风险的规模判断失当、花得太多,并且在境况变化时未能及时调整。
实用的原则很简单:
让永久的开支建立在持久的收入之上,而不是建立在暂时的成功之上
让辉煌的一年先强化你的资产负债表,再去升级你的生活方式。
先升级你的自由。
7:防范无聊的失败
你不需要一场市场崩盘就能失去一笔财富。
你可能因为忘了预留的税款、从未计算过的费用、没有调查过的欺诈、从未购买的保险,或者只有一个人搞得懂的访问权限而失去它。
即便是小小的漏洞,也会复利式地扩大。
SEC 计算过,10 万美元以 4% 增长 20 年,在 0.25% 年费下会变成约 20.8 万美元,但在 1% 年费下只有 17.9 万美元。
什么都没戏剧性地发生。

将近 3 万美元就这样消失在了摩擦成本里。
保护好那些无聊的细节:
- 在投资或花钱之前先预留税款。
- 弄清每一项费用,以及每一位顾问的激励动机。
- 了解你的钱存放在哪里,适用什么保护。
- 保护好账户、找回方式和重要文件。
- 让受益人和遗产指示保持最新。
创造财富令人兴奋——守护财富通常很无聊。
这正是为什么那么多人掌握了第一点,却忽略了第二点。
现在就做: 每年一次,审查你的税务、费用、保险、账户安全、受益人,以及在你无法行动时谁有权动用你的钱。
以下是我真正希望你记住的。
你保全财富,靠的不是避开每一次损失——而是让每一次损失都扛得过去。
靠的是确保某一项资产失败时,你的未来不会随之崩塌。
靠的是拒绝为了短暂的刺激,去赌上永久的自由。
钱不只是一个分数。
它最高的用途,是让你掌控自己的时间、自己的选择,以及你在乎的人。
你已经赚到了钱。
下一场胜利,是守住足够多的钱,让任何一次失误都无法夺走你的生活。
收藏这篇,并在你下一次投资、做商业决策或升级生活方式之前回来重读。
感谢阅读,欢迎带引用分享你的案例——@51bodila**