
我们来聊聊算力交易
GPU算力正形成远期与期权市场,运营商可用看涨期权把浮动租金锁定上限,以略高均价换取更少灾难性坏结果。

你们看到市场现在发生什么了吗?
某些 B300 的交易成交价已经超过 $24/gpu/hr,而短期(<1 年)算力的定价徘徊在 $7 以上。实际上,等你看完这段话,价格又会再涨一轮。那些开始四处流传的荒唐 VR 定价我连搭理都懒得搭理,更别提所有人对 Q1 部署的承诺了。
也许有一天我会聊聊我对当前公开和私人信贷市场状况的看法(旧金山这儿居然没人在乎 10 年期收益率刚刚突破 5%),以及潜在的供给过剩,但今天我想谈谈算力交易。
算力衍生品正在形成一个新兴市场,我相信这个市场可能会从根本上改变 neocloud 以及所有相关方的增长方式,以及自我保护的方式。一份 5 年期的合约要求我对需求下重注,才能锁定一个可承受的费率。我更愿意为昂贵的 GPU 小时数支付保护费,同时给自己留出调整租用小时数的空间。愿意承担价格风险的供应商或交易商,可以赚取这笔权利金。
对于一家推理云来说,这是个相当紧迫的问题。如果我以固定价格向客户出售服务,而我的 GPU 账单却是浮动的,那不管我有没有这个意图,我都已经对算力价格建了仓。
在客户签约前买入
假设我正在向一位视频生成客户报固定价格,而一笔分销交易尚未落定。他们将在 12 个月后决定是否上线。如果他们上线,我需要在第 13-15 个月、也就是他们上线后的前 3 个月,准备 2,048 台 B300。按每月 730 小时计算,那就是 4,485,120 GPU 小时。
有供应商向我报价:如果我签 5 年,这 2,048 台 B300 从今天起就可以按 $4.15/gpu/hr 提供:
这相当于从当下开始买下 60 个月的计算资源。而客户给出的上线窗口,是一年之后的三个月。唉,问题就出在这里。
如果我现在就为他们的上线做确定预留,那么即使这笔交易告吹,我也已经被套牢。如果我等着,客户上线时可能正好撞上所有人都想要同一批 GPU。我希望他们的成功也能成为我利润率的好消息。事实上,如果这意味着我能更频繁地调整算力规模,并减轻高价续约带来的部分刺痛,我愿意在平均成本上多付一点。问题是,这种保护要花多少钱。
看涨期权在这里会有所帮助。我选一个租赁基准,再选一个我担心会超过的支付价格,称为行权价。对于这次上线,假设我买入一份针对第 13-15 个月平均租赁指数的看涨期权,行权价为 $4.50,并在第 15 个月结算。如果该平均值是 $8,那么这份看涨期权每覆盖小时支付 $3.50。如果平均值是 $2,那么这份看涨期权不支付任何金额,而我也能享受到更便宜的租金。
如果我的平均租赁价格 S 与指数一致,那么计算就变成:
在扣除期权权利金和融资成本之前,这相当于为匹配季度租金设定了 $4.50 的上限。租赁购买仍然单独进行,因此我可以选择是否在客户做出决定之后再购买。
这样一来,我仍然面临一个客户,期望在发布当天拿到 2,048 块 GPU。我得通过一份单独的容量协议来锁定它们,或者承担日后采购的风险。预留容量本身也有成本和供应商风险。在下面的例子中,我假设自己能够采购到 GPU 并支付租赁账单,直到第 15 个月看涨期权以现金结算(这是一个极大的假设)。
(伪)远期曲线
在我决定这是否值得购买之前,我需要一个看涨期权的价格。这笔对冲覆盖的是某个特定的未来季度,所以我需要那些未来小时数的参考价格。
远期曲线把未来交割期的今日价格放到一条时间轴上。对于这份看涨期权,我想要的是今天就能为客户的第 13-15 个月租赁指数锁定的价格。这将是期权计算的起始输入。远期价格也反映了市场为承担风险所收取的费用,所以我不会把这条曲线解读为 GPU 租金最终走向的纯粹预测。
理想情况下,我会向交易商询价那个季度的远期报价。眼下我手头有供应商针对同样 2,048 块 GPU 的套餐菜单:1 年 $6.25/gpu/hr,3 年 $4.85,5 年 $4.15。相同的节点、起始日期和服务,按月付款,无需首付。
三年期价格包含了第一年,而第一年我也可以单独定价,这样我们就能把它减掉,看看剩下的两年贡献了多少:
在 5 年期和 3 年期套餐之间做同样的计算,得出第 4-5 年为 $3.10。因此我最初的区块价格是 $6.25、$4.15 和 $3.10。
这是一个使用 Ornn 所描述的包拆分构造法 得出的伪远期曲线。$4.15 是从两份完整合约推断出来的。供应商并没有提出以该价格只卖给我第 2 至第 3 年。这些包还支付了可用性、信用和承诺条款的费用,Bandi 和 Su 对此进行了考察。交易商的指数远期报价可能有所不同。
付款日期也很重要。在假设 10% 连续年折现率下,我减去折现后的包账单,再除以额外月份中折现后的 GPU 小时数。若按月末付款,各区块变为 $6.25、$4.04 和 $2.80,即下图中的实线。
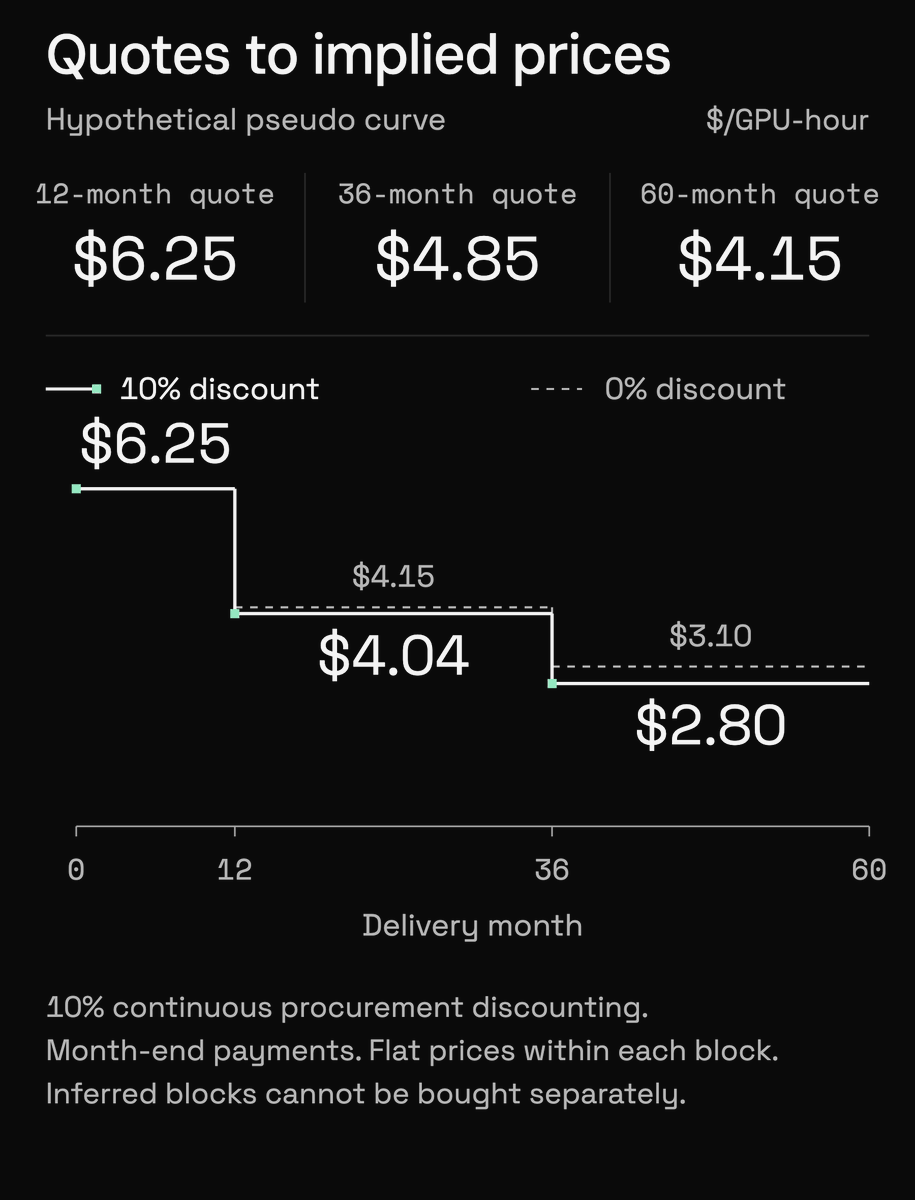
图 1. 假设的全期报价与隐含区块。假设月度价格持平。实线:10% 连续折现,月末付款。虚线:无折现。区块无法单独购买。
客户的启动窗口落在第二个区块内,我将假设其月度价格持平,并使用 $4.0377 作为该季度的起始代理值。
未来的价格
曲线只是起点。对于相同的前瞻水平,价格波动率越高,看涨期权的价值就越大,因为其上行空间可以增长,而在行权价以下其收益仍为零。
让我们用一个简单模型来定价。我将假设我可以在今天和第 12 个月买卖匹配的指数远期合约,涵盖我需要的所有小时。我可以以固定 5% 的连续复利利率借入和贷出,并且我会忽略费用、违约和保证金约束。在这些假设下,我可以使用远期合约和现金来复制期权的收益,这为我们提供了一个价格。
假设 $4.0377 的远期在第 12 个月上涨或下跌 50%,然后在第 15 个月季度平均值结算之前再次出现同样的涨跌。在每一步中,我给上涨和下跌结果各分配 50% 的定价权重,这使加权后的下一期价值等于当前远期价格。这些是用于对冲定价的权重,而不是对 GPU 租金的预测。这两个步骤涵盖不同的时间长度,因此这些变动也不等同于恒定的年化波动率。
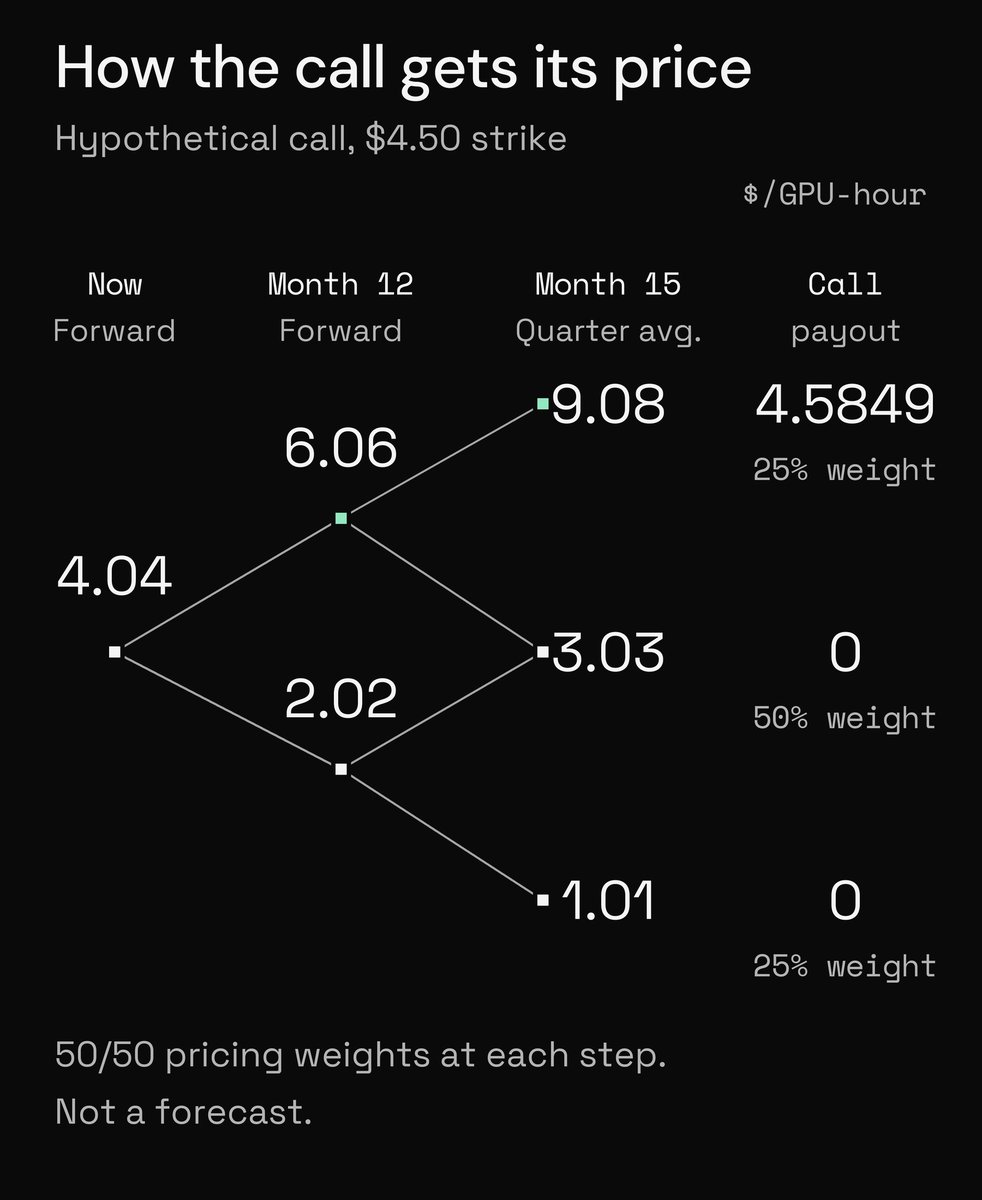
图 2. 假设的两步模型。今天和第 12 个月的远期价值导致第 13-15 个月的平均指数,并在第 15 个月结算。每一步都有 50/50 的定价权重。只有两次上涨的结果支付超过 $4.50 的行权价,定价权重为 25%。
季度平均值最终约为 $9.08、$3.03 或 $1.01。只有两次上涨才能使其超过 $4.50 的行权价。这就是支付的结果。
在最高价格下,看涨期权每覆盖小时支付 $4.584896。该结果获得 25% 的定价权重(50% × 50%)。将加权收益折现回 15 个月:
这笔看涨期权覆盖客户在第 13–15 个月期间的 4,485,120 GPU 小时。按每覆盖小时 1.07678 美元计算,就是今天支付 483 万美元,以锁定这三个月发布窗口期内的价格。GPU 租赁发票仍另行支付。
期权套娃
现在买入这份看涨期权,意味着在客户尚未签约之前就锁定 483 万美元现金。在这个模型里,如果计划有变,我可以先买入、之后再卖出。如果能同时拿到一个报价,让我现在把更多现金留在业务里,同时锁定一年后再买入这份看涨期权的成本,那就更好了。
复合期权(买期权的期权)让我今天先付一笔钱,换取在第 12 个月买入同一份看涨期权的选择权。我现在就把届时买入的价格锁定为每覆盖小时 1 美元。这 1 美元买的是期权,不是 GPU 租赁。
从第 12 个月开始往回推。如果远期价格涨到 6.0566 美元,我能买入的这份看涨期权价值为:
我会花 1 美元买一个价值 2.264 美元的东西。如果远期价格下跌,这份看涨期权价值为零,我就不行权。而如果客户在权利仍有价值时取消,我仍然可以行权或卖出。要得到今天的价格,我对这些结果加权并折现:
对于同一个发布窗口,就是现在支付 270 万美元,再加上第 12 个月行权时的 449 万美元。那笔可能的后期付款按定价加权后的现值为 213 万美元,恰好是这两个前期价格之间的差额。
假设我为这次发布的保价预留了 483 万美元。现在买入看涨期权会在今天把这笔钱全部用掉。复合期权则留下 213 万美元可用。这可以在等待发布期间帮助资助这位客户的开发工作。复合期权给了我一个不同的现金支出时间表可供选择。在无摩擦定价模型中,我也可以现在借钱买入看涨期权。
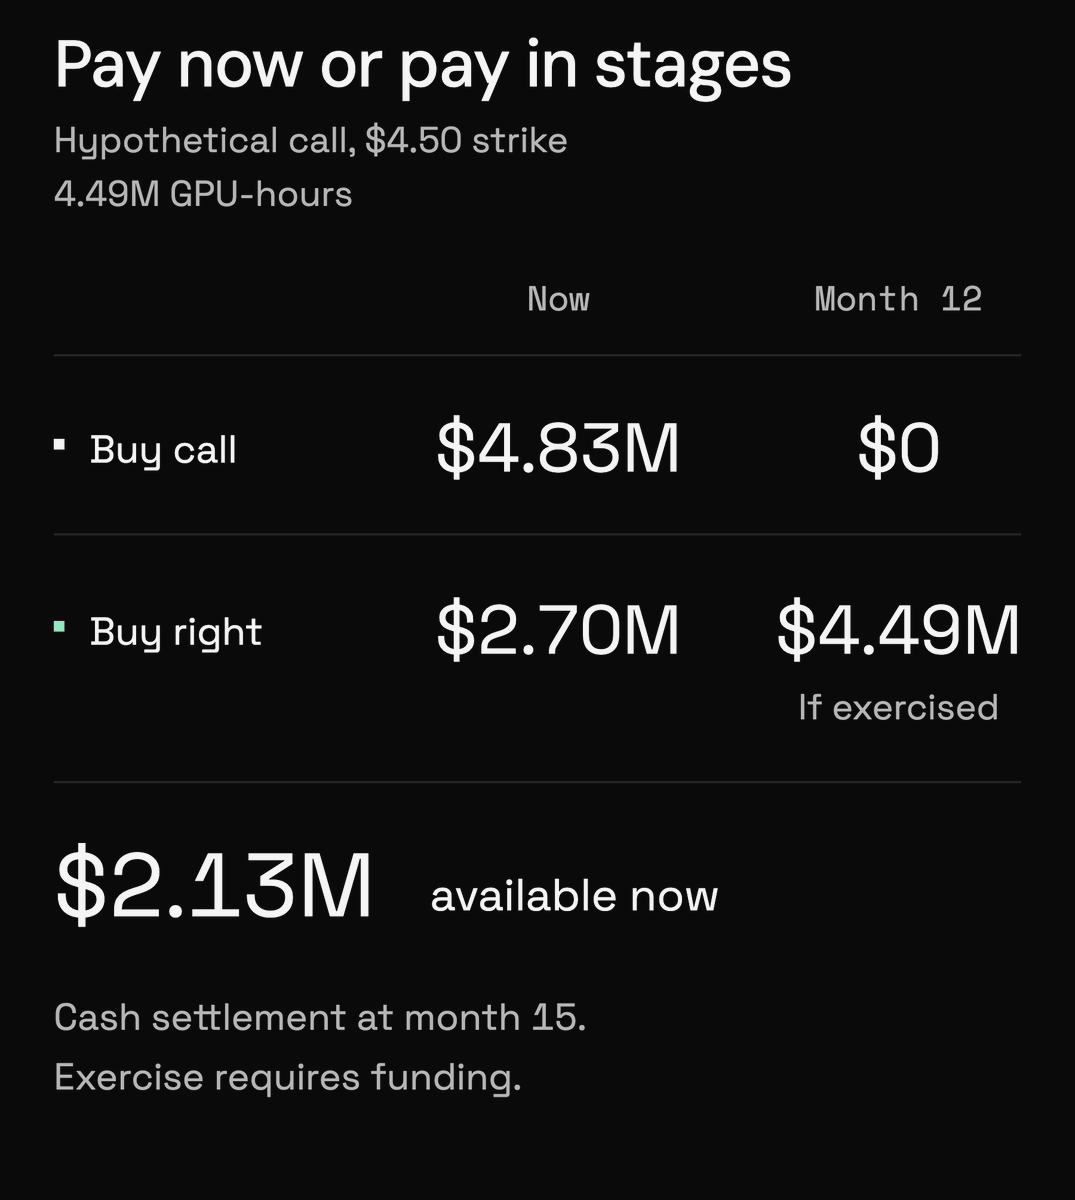
图3. 4,485,120 覆盖 GPU 小时的假设付款。该复合结构今天留下 213 万美元可用,若行权则在第 12 个月还需要 449 万美元。无论我以哪种方式买入,看涨期权都在第 15 个月结算。
这对机队会带来什么改变?
假设发布继续进行,并且这个视频生成客户成为一项持续的工作负载。届时我会启动一个新的五年模拟,需求为 2,048 块 GPU,并采用一套新的假设租赁菜单。全部预订会让我面临未使用小时数的风险。每年续约给了我更多调整规模的机会,但也让我更多次遇到高价。我想看看看涨期权是否能让第二种选择更容易接受。
我用 4,000 条虚构的五年租赁价格和客户需求路径进行了模拟。在这些历史路径中,年度续约平均为每小时 4.72 美元,而其最差的 5% 平均为10.91 美元。加入看涨期权后,第一个数字升至4.88 美元,第二个数字降至7.20 美元,其中包含期权费。
我在相同的路径上尝试了五种采购策略,包括为弥补缺口我会支付多少、从闲置容量中能收回多少,以及期权成本是多少。以下是我比较的内容:
- A:将全部 2,048 块 GPU 固定五年。
- B:每年续约,并根据续约时观察到的需求确定采购规模。
- C:固定原始机队的 60%,并按年续约剩余需求。
- B + 看涨期权 / C + 看涨期权: 分别在固定的 2,048/819.2-GPU 名义规模上,为运营月份 13-60 增加每月 4.50 指数的看涨期权。
我让价格和需求倾向于同向变动,因此企业可能会发现自己需要更多 GPU 时,它们正好变得昂贵。它只能以指数的 80% 转售 70% 的闲置容量,并为缺口支付 125%。我让它购买足够的量来服务这里的全部需求,所以我比较的是账单。
价格方面,我采用了 50% 的年化波动率。需求驱动因子使用 35% 的波动率,其冲击与价格冲击之间的相关系数为 0.6。我对需求进行截断和重新缩放,使其预期水平保持在 2,048 块 GPU。这个五年运营案例使用了更完整的假设租赁菜单和 10% 的折现率,与上面三个月的上市对冲分开处理。我用生成路径的同一过程为看涨期权定价,因此它们的预期折现利润为零。
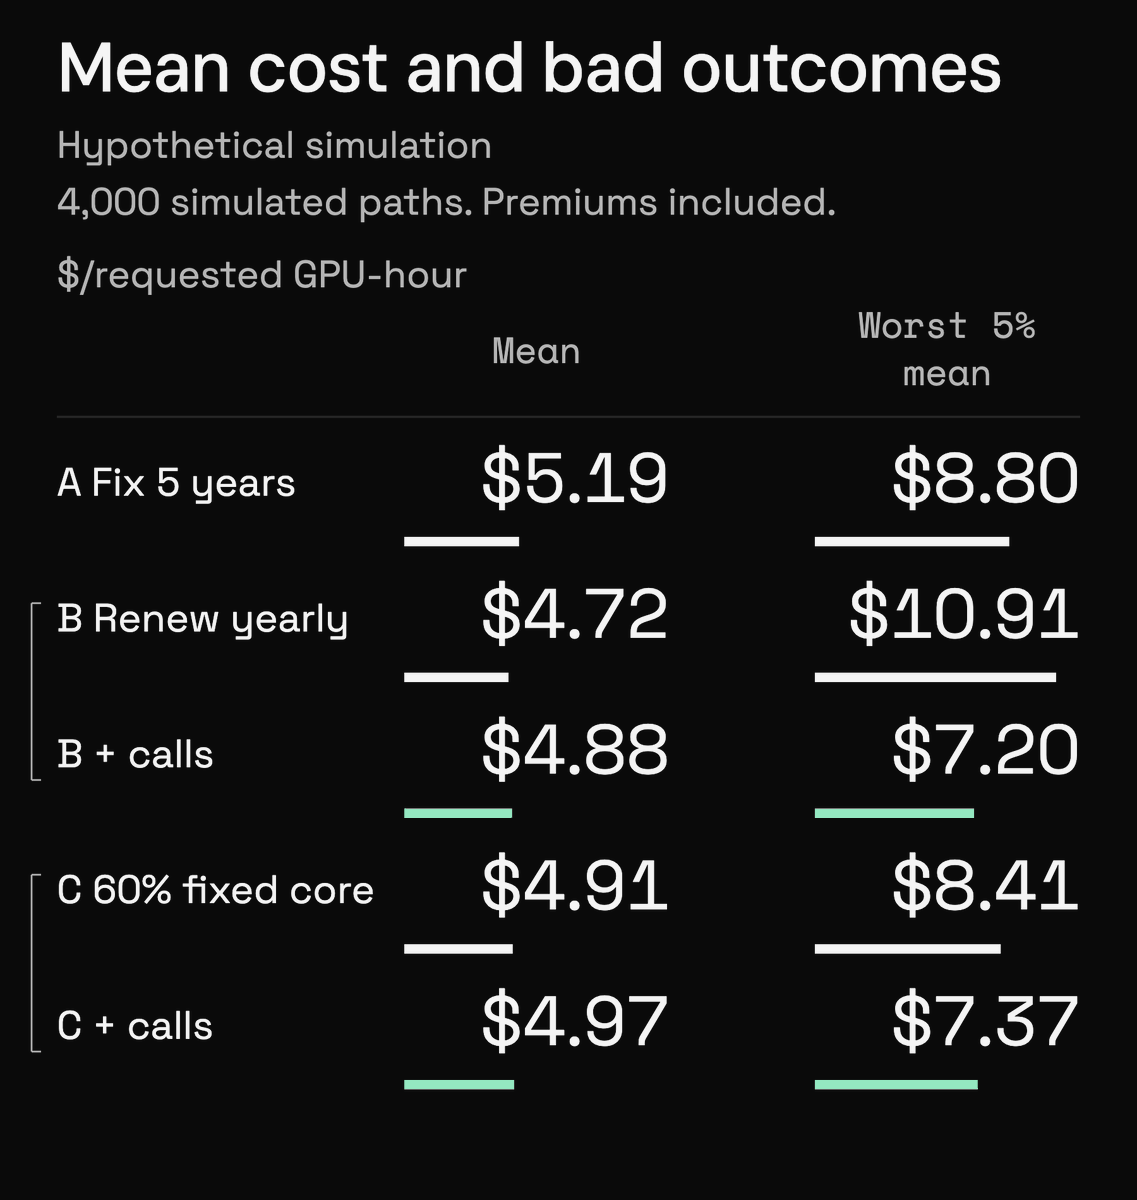
图 4. 包含权利金的假设模拟。单独的柱形分别显示等权重平均路径成本和每种策略自身在 4,000 条路径中最差 200 条路径的均值。每条路径将折现成本除以折现请求 GPU 小时数。
这让我觉得年度续约有趣得多。我仍然可以每年调整购买规模。加入看涨期权是以略高的平均每小时成本换取代价更低的糟糕结果。如果这些结果会吞噬我的利润或迫使我四处筹措现金,那我愿意接受这个报价。
这对未来意味着什么
我认为这些早期的远期交易只是一个更大市场的开端。一旦未来 GPU 小时有了可信的价格(以及残值),买方就可以开始为自己的计划寻求保护。客户可能想要一份固定账单。供应商可能想要锁定一部分收入。另一些人则可能乐于为了一笔溢价去承担价格风险。这些是不同的需求,而一份五年期租赁合同是应对所有这些需求相当笨拙的方式。
对于规模较小的运营商来说,这可能改变哪些客户值得去争取。我可能完全有能力服务这个视频生成客户,却无力在他们理顺分销之前承担多年的租赁承诺。一个定价合理的对冲工具可以让我在等待期间保护发布阶段的租赁价格敞口。我仍然会为我确信的需求预留资源。但对于可能到来的需求,我就多了一种采购方式。
而且没错,我认为懂金融那一面的运营商会更有优势。非常擅长推理并不能阻止租赁账单吃掉利润。我需要知道我是为了承担哪种风险而获得报酬,以及把这种风险转嫁给别人要花多少钱。
这就是为什么我希望这里能发展出一个像样的市场,有以有用规模报出的报价,有在价格变动时付得起钱的交易对手。我希望能把这个假设中的采购拿到交易商那里,得到一个真正的选择:这是预留的成本,这是保护价格的成本,以及各自会占用多少现金。对于一家试图成长起来的初创公司来说,在承诺投入数十亿美元之前拥有这种选择,可能意义重大。
来源
交易与监管
- FalconX:H100 指数场外掉期公告。
- Wintermute:H100 远期公告。
- CFTC:9 月 21 日审查延期函。将 NYMEX 算力期货的审查延长至 11 月 9 日。
数据与方法论
- Ornn:远期曲线与打包拆分、公开预览及 OCPI 方法论。此处引用的曲线构建与按需租赁基准。OCPI 不包含预留合约。我将这些作为参考,未复制任何 Ornn 数据。
- 美国财政部:2026 年 9 月每日平价收益率曲线。9 月 25 日 10 年期收益率为 5.17%。
研究论文
- Sergey V. Chernenko、Krista B. Schwarz 与 Jonathan H. Wright:远期与期货价格的信息含量(2004)。远期价格如何同时反映预期与风险价格。
- Federico M. Bandi 与 Yinan Su:(早期)AI 算力资产定价,v3。算力定价、不可储存性,以及定期租赁与远期合约之间的区别。
- John C. Cox、Stephen A. Ross 与 Mark Rubinstein:期权定价:一种简化方法(1979)。期权定价示例背后的二叉树复制逻辑。
- 马克·戴维斯、沃尔特·沙赫迈尔和罗伯特·汤普金斯: 作为分期期权的风险投资估值(2003年)。分阶段投资与后续付款的选择权。
计算示例和模拟中使用了假设价格和期权条款。