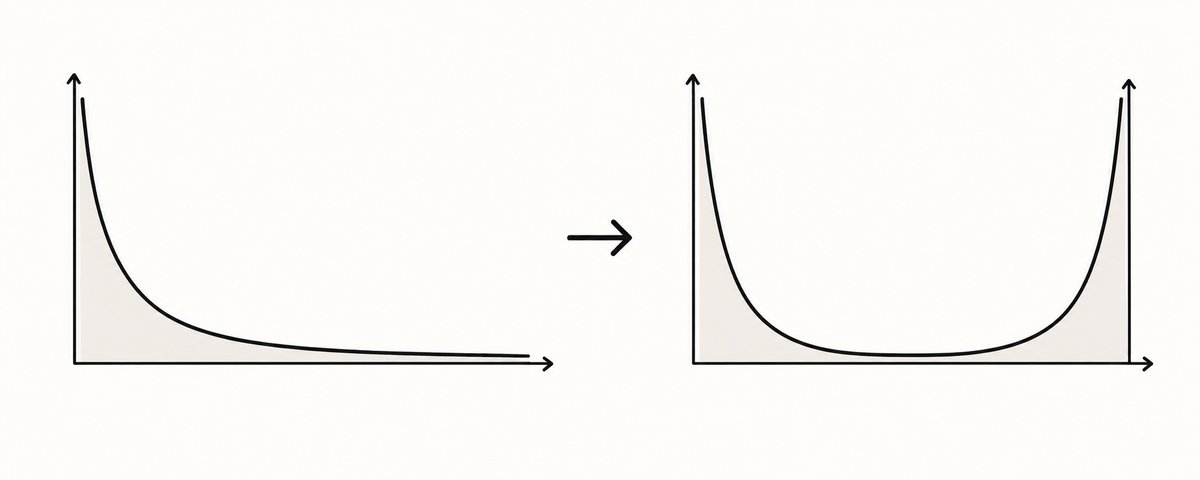
护城河与软件的两极分化
分发成本归零后,中间层消失,只剩少数巨头与海量个体/中小企业——软件业正沿同一路径演化。

软件与护城河
今天,一想到要和亚马逊竞争,就让人觉得筋疲力尽。他们的护城河感觉如此之深、如此之多面——几十架飞机、数百项 AWS 服务、数万辆卡车。
但如果你回溯到最初,亚马逊给人的感觉是各大科技公司中最不具备防御性的初始命题。他们不过是在互联网上卖书!他们只是从出版商那里批量买书,重新包装进更小的盒子里,然后发出去。任何人都能做到这一点。
他们是如何在约 30 年里,从最不具防御性的公司变成最具防御性的科技巨头的?靠的是毫不松懈的执行和再投资。他们的护城河是 7,500 多天的持续建设、把利润拿走、再建设更多东西。
大多数软件公司的护城河植根于三大支柱:
- 复制他们已经建成的东西所需的成本和复杂度
- 一旦采用后,迁移离开该系统的转换成本
- 来自软件连接生态、人类专家和系统集成商所形成的网络效应
当软件工程的成本渐近地趋近于零时,会发生什么?我认为历史上的护城河正在被侵蚀:
- 软件的复制变得更快、更便宜
- 软件迁移可以越来越自动化
- 集成可以自动化;AI 是比你 p95 的人类更好的专家
软件公司应该怎么做?
理解亚马逊护城河的一种方式,是从飞机、卡车和数据中心的角度。
另一种理解方式,就是毫不松懈的再投资。亚马逊在第 1 天很容易被竞争。到第 2 年,他们可能仍然很容易被竞争。到第 10 年,你大概就必须复制他们前九年的大部分工作,因为他们从未松开油门。
如果你一天能构建的软件量增加 1,000 倍,并且你连续 10 年每天都构建这么多软件,那么在 AI 时代,你很可能仍然拥有护城河。要复制这项由 AI 驱动的新工作,很可能仍然需要数年时间和数十亿美元。光是想到与你竞争,很可能仍然会让你的竞争对手精疲力竭。
总的来说,我怀疑对于软件公司而言,Helmer 的 7 Powers 的相对力量正在发生转移——转换成本和网络效应变得不那么重要,但规模经济和品牌变得更加重要。
冒着听起来过于轻率的风险,我认为未来主导性的软件战略将是以规模为基础的——每一天都创造出难以想象的大量软件,并随着时间推移将利润再投资以创造更多软件。你的护城河——在一定程度上——将是你已经构建的软件所带来的极高复制成本。
软件的铁杆化
长期来看,我认为软件行业的演变可能会与 20 世纪 90 年代报纸行业所发生的情况相似。
将会出现数量更少的超大型软件公司。在企业领域,我认为每个采购中心(销售、营销、财务、人力资源、IT)都会有一个 AI 原生系统。对于中小型公司,我认为主要会有一个像 Rippling 这样的一体化系统。
我还认为,每个行业都会有一家大型软件公司(例如法律、金融、医疗),类似于每个行业往往都有一本占主导地位的行业杂志。
这些公司将既通过它们构建的产品数量之庞大,也通过其 GTM 的实力取胜。它们只需要比任何竞争对手更好地服务其采购中心。
我认为大多数中型单点解决方案很可能会被整合,或者消亡。赢家的最优战略将是大包大揽。
最后,我认为小型软件会迎来爆发。其中大部分将是人们为自己或自己公司构建的软件,但我认为也可能出现一批小型软件企业的爆发,它们制作利基软件,类似于2010年代D2C的爆发(由Shopify和Meta Ads推动)。如果人们通过Lovable之类的工具做出1亿个应用,这些应用必然会呈现幂律分布,其中少数会成长为蓬勃发展的中小企业[1]。
如果你在打造一家风险投资支持的软件公司,我认为答案同样是全都要做。就把整个东西都做出来——你的护城河就是你构建的全部,以及完全拥有购买中心。我担心中间地带没有安全可言。
我还不清楚软件时代的Substack是什么(或者市场会如何演变)。但我觉得这非常有意思。我认为类似于D2C商业,很可能既会有一个聚合器(例如Meta),也会有一个平台(例如Shopify、Substack)。已经有许多有趣的早期尝试,比如@Lovable、@boltdotnew、@wabi等等。如果你对杠铃的这一端有想法,请告诉我。
[1] – 我担心这些中小企业不会适合风险投资,但许多创始人和投资者会误以为它们适合,从而被引入歧途。我认为成功的那些会更像Substack,创始人或一个小团队就拥有并运营整个业务。