
未来增长价值几何?
企业可在最大利润到来前创造巨大价值:特斯拉 Robotaxi 与 Optimus 的价值取决于未来现金流的规模、时点、增速、持续期与实现概率,而非当前盈利。
一家企业完全可能在其最大利润到来之前很久就创造出可观的价值。
这正是理解特斯拉 Robotaxi 与 Optimus 机遇的关键所在。投资者正在评估这些业务最终能赚多少、这些盈利能以多快的速度增长、它们需要多少投入,以及特斯拉兑现这些预期的可能性有多大。
用一美元就能把其中的数学讲清楚。它也有助于解释:为什么延迟会削减价值,而朝着更大、更可能实现的结果取得进展则会提升价值。
一美元教会我们什么
我们来看几个例子……
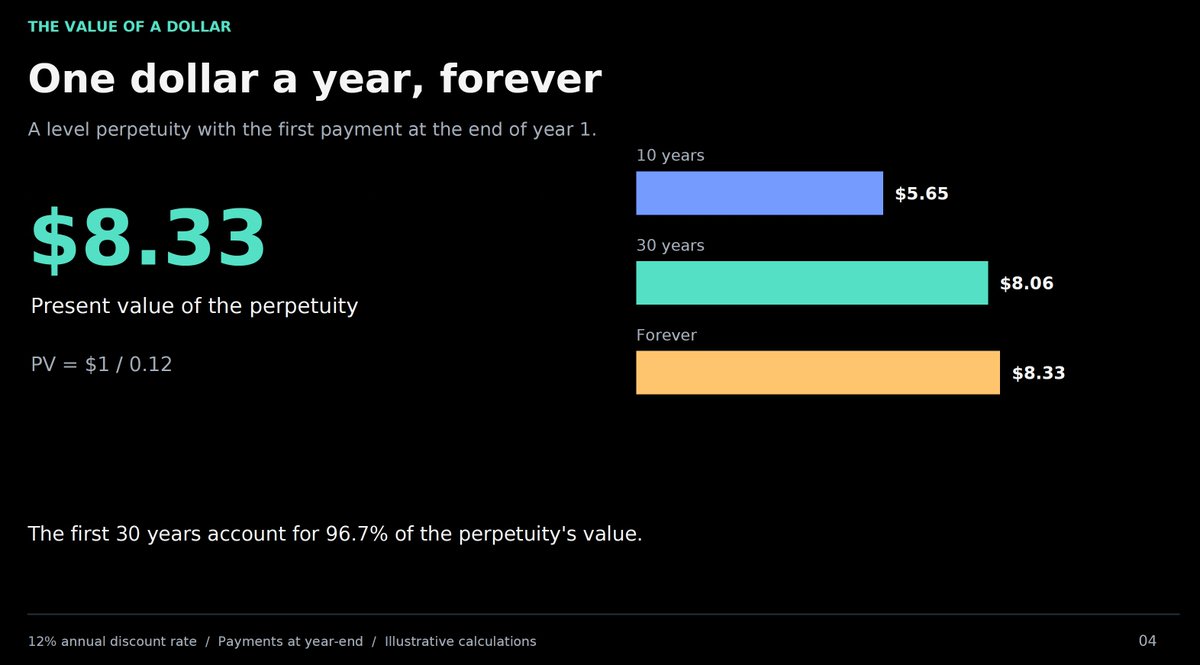
按 12% 的折现率,一年后收到的一美元今天大约值 89 美分。市盈率仅为 0.9。

连续 10 年每年年末收到一美元,价值为 5.65 美元。市盈率为 5.6。

把付款延长到 30 年,价值升至 8.06 美元。市盈率为 8.1。

若永远持续下去,价值达到 8.33 美元,市盈率升至 8.3。
增长会彻底改变计算结果。如果第一笔付款是一年后的一美元,此后每年增长 5% 且永续增长,现值升至 14.29 美元。市盈率攀升至 14.3。

按 10% 的年增长率,现值达到 50 美元。市盈率此时为 50!

每一种情形下的第一笔付款都完全相同。差别在于它之后发生了什么。
这有助于解释为什么两家当前盈利相近的企业可能理应获得截然不同的估值。它们未来的现金流轨迹可能完全不同。不过,永续增长公式要求增长率低于折现率,而假设10%的增长率永远持续下去,是一个苛刻的前提。
特斯拉的额外机会
Robotaxi和Optimus可以理解为在特斯拉其他业务之外开拓额外现金流来源的机会。
Robotaxi可以通过自动驾驶运输创造价值。Optimus可以通过销售、租赁或维护能够从事有经济价值工作的机器人来创造价值。它们的最终价值取决于特斯拉在支付创建和扩展这些服务的成本后所能留存的现金。
将这些机会称为“看涨期权”抓住了其中一个重要特征:特斯拉可以分阶段投资。 它可以测试市场、从部署中学习、在经济性合理时扩大规模,并在不合理时改变方向。

这些是真实的商业期权,需要持续投入。它们的行权成本包括开发、制造产能、计算基础设施、部署和支持。一个简单的折现现金流模型可以说明其经济性,而完整的实物期权模型还会为扩大、推迟或放弃特定投资的灵活性赋予价值。
增加一个未来增长机会
在我们的示例中,回顾一下:原始业务在一年后支付 $1,且支付额每年增长 10%,永续增长。在 12% 的折现率下,该现金流今天价值 $50。
现在加入一个机会,它可能在第五年末产生第一笔 $1 的支付。该支付每年增长 50%,总共 20 笔支付,到第 24 年结束。
以同样的 12% 折现率对这些额外支付进行折现,其现值为 $574.84。加上原始的 $50 业务,合并价值变为 $624.84。
这是 625 倍的市盈率!

未来机会约占合并估值的 92%,尽管它在最初四年内没有贡献任何价值。
这说明了一个当前现金流有限的业务如何能够从未来扩张中获得大部分价值。对于开拓新市场的公司,仅关注现有盈利的分析可能会遗漏投资论点中的很大一部分。
这个简单的例子假设该机会能够实现指定的支付,并且不需要额外投资。它评估的是一个现金流情景;完整的期权估值还会考虑不确定性、投资成本以及改变方向的能力。
为什么复利效应如此显著
机会始于仅仅 $1。但经过 19 次每年 50% 的增长后,其第二十次、也就是最后一次付款达到 $2,216.84。
这就是为什么这条额外的现金流尽管从数年后才开始,今天却价值 $574.84。后期的付款变得足够大,足以抵消折现的大部分影响。
增长持续的时间至关重要。在 19 次增长中保持 50% 的增长率,与仅维持几年所产生的结果截然不同。
对于一家真实的企业,预测必须同时支撑该增长率以及它最终所隐含的规模。市场需求、竞争以及扩张所需的投资,都会影响这条现金流路径是否可实现。
如果机会被推迟会怎样?
现在把第一笔付款从第五年末移到第六年末。其他一切保持不变:第一笔付款仍为 $1,年增长率仍为 50%,机会仍然产生 20 笔付款。
最后一笔付款现在于第 25 年到来。
由于每笔付款都晚到一年,该机会的现值从 $574.84 降至 $513.25,降幅为 10.71%。

原业务仍价值 $50,因此合并价值从 $624.84 降至 $563.25。这减少了 $61.59,即 9.86%。
延迟会产生可衡量的成本,但对估值而言并非灾难性的。
然而,在这个例子中,它并未消除该机会,也未改变其最终付款的规模。它改变的是付款到达的时间。实际的延迟还可能影响支出、竞争以及成功的概率。这些影响应与纯粹的等待成本分开评估。
如果增长率提升到60%会怎样?
保持一年的延迟,因此这个机会仍然从第六年末的$1开始。现在将年增长率从50%提高到60%,保持同样的20笔付款。
该机会的现值升至$1,480.34。加上最初的$50业务,合并估值达到$1,530.34。
市盈率为1,530——有人会说这有多荒谬,但这只是数学。
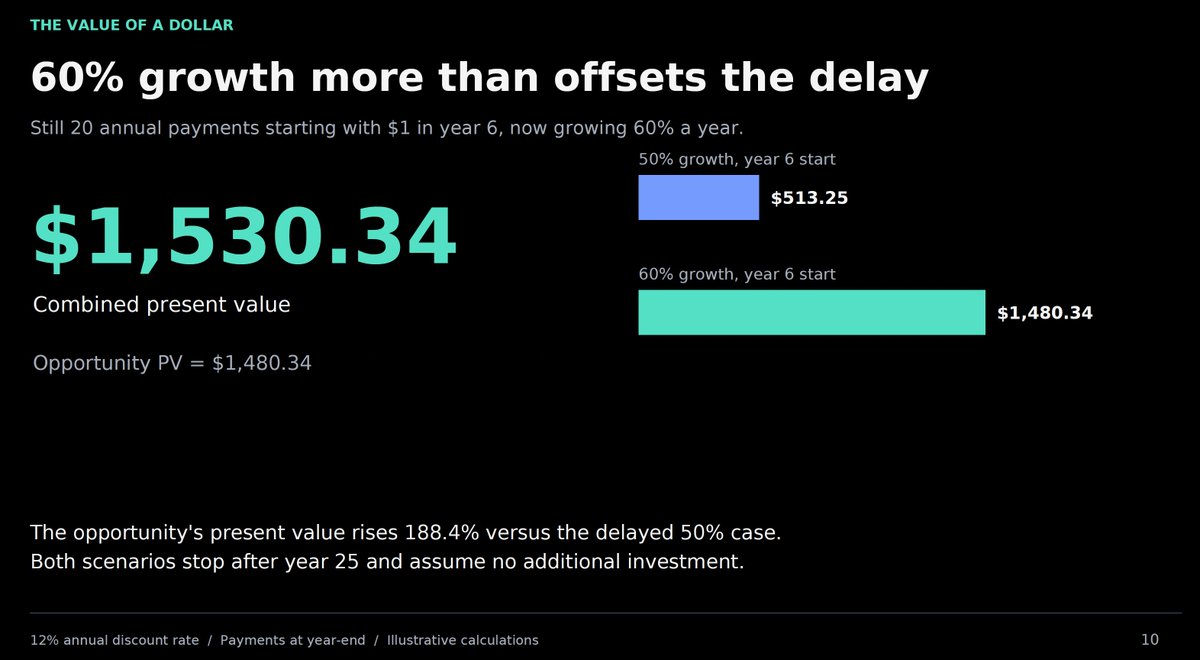
与延迟的50%情形相比,该机会的价值增加了188.4%。
持续年增长率提高10个百分点,几乎使该机会的价值增至三倍。它相对于原始情景也绰绰有余地抵消了一年的延迟。
这就是为什么时间线的变化不能完全解释估值的变化。一个较晚出现的机会,如果其最终的经济效益改善得足够充分,仍然可能变得更有价值。
这并不意味着延迟自动产生更好的结果,但它确实意味着增长轨迹和时机必须一起评估。
我们应该赋予多大的概率?
到目前为止,我们一直把特定结果当作已经发生来估值。下一步要考虑的是它们的概率。
以延迟的60%增长情形为例,其机会价值为$1,480.34。假设失败不会带来额外付款,不需要投资,且原有业务仍价值$50。
在10%的成功概率下,该机会贡献$148.03的预期现值,合计估值为$198.03。
在25%的概率下,合计价值变为$420.08。在50%时,达到$790.17。在75%时,增至$1,160.25。在100%时,回到完整的$1,530.34。

这些概率只是示例,并非预测,但它们表明,即使成功不确定,足够大的潜在结果也能贡献可观的预期价值。
它们也解释了为什么投资者可能在认同成功企业最终能赚多少的同时,却得出截然不同的估值。他们的分歧可能在于达到该结果的可能性。
进展能在现金到来之前创造价值
保持成功结果不变,考虑证据改善时会发生什么。
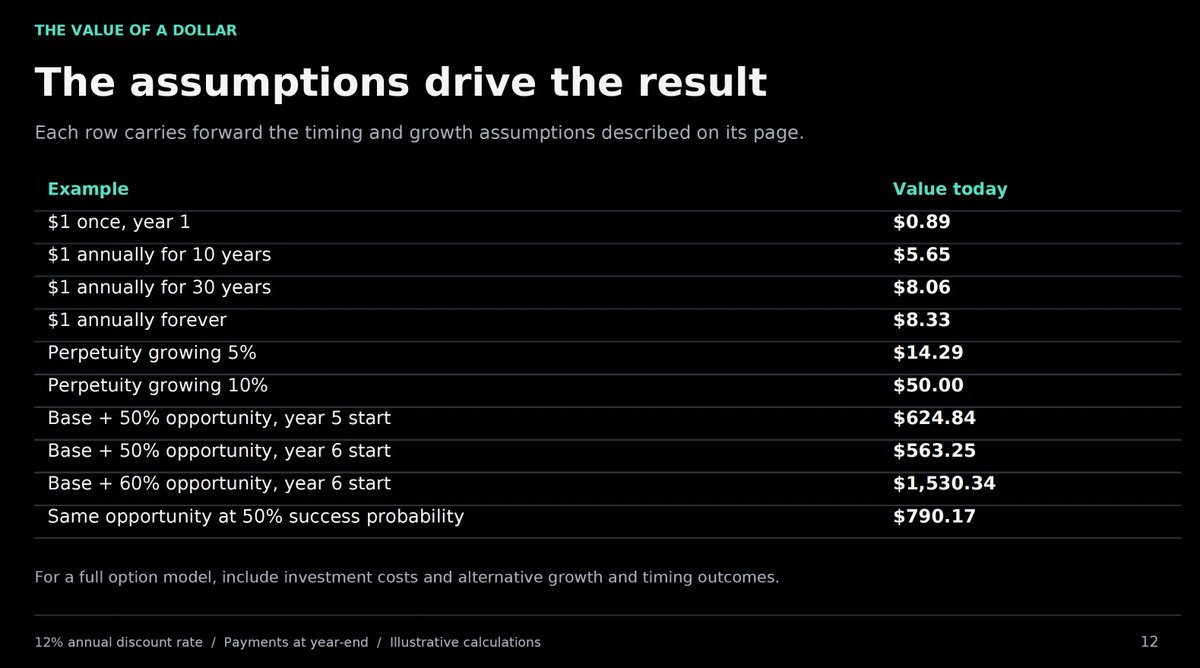
将评估概率从25%提高到50%,会使合并估值从420.08美元升至790.17美元。增加的价值完全来自对未来现金流更高的信心。这里不假设更大的付款,也不要求更早推出。
这就是为什么技术和商业里程碑在产生可观收益之前就可能在财务上具有重要意义。证明产品能够可靠运行、客户想要它,或者生产能够扩大规模,都可能支持更高的成功概率。
概率变化仍然需要论证。演示、部署、重复购买或使用量增长,以及盈利运营,提供了不同类型的证据。投资者必须评估每一种证据实际上在多大程度上改变了预期结果。
这对特斯拉意味着什么
Robotaxi和Optimus为这一框架提供了一个背景,而不需要对车队规模、机器人销量或利润率做出具体预测。
它们对价值的潜在贡献取决于未来现金流、现金流何时开始、增长有多快、增长能持续多久,以及结果实现的可能性有多大。
这些通用示例清楚地说明了这些关系。原有业务价值为50美元。加入50%的增长机会后,合并价值升至625美元。延迟一年会将其降至563美元。将增长率提高到60%会将其提升至1,530美元,而将这一结果赋予50%的概率则会使其达到790美元。
这些数字都不是特斯拉的估值或股价目标。它们说明了为什么未来机会可能具有可观的现值,以及为什么改变假设可能会使这一价值产生巨大差异。
延迟是有代价的。更快的增长和更有力的成功证据,其价值可能更大。 投资者的任务是判断这些证据是否支持上述变化。
重要提示:估值始终是前瞻性的。历史业绩有助于投资者评估未来现金流及其实现的可能性。强劲的执行力可以建立信心,但过去的增长并不会为未来的机会设定上限。
一家公司的现有业务可能面临挑战或增长乏力,而其未来机会却变得更有价值。关键问题在于:这些挑战是削弱了公司为这些机会提供资金并加以执行的能力——还是说,进展正在提升这些机会的潜在规模、盈利能力或成功概率。
希望你也看到了,市盈率作为估值指标是多么无用。