AI取代的是任务而非职业,数据表明净增7800万岗位,真正稀缺的是高能动性与AI素养。
AI模型已进入大宗商品阶段:价格暴跌、份额易手,赢家不是基准领先的实验室,而是掌控用户界面、聚合规模的平台。
AI 让软件围绕工作组织:Copilot 作前端、治理底座作后端,把记录系统重塑为「无限 SaaS 工厂」。
AI原生服务须让模型变强时TAM变大、以收入为适应度函数贪心搜索,并靠人类品味与判断筑护城河。
Theory 把网络中的人视为无价资源,用对话挖掘真实洞见,为 Theorists 与创始人创造双向价值。
横向个人代理必然胜出,亚马逊若拒绝参与将把购物入口拱手让人;作者建议推出 Prime+ 高级层级,先向最忠诚用户开放代理式购物。
前沿智能正从数据中心回到你的设备:Underdog 27B 在 Mac/iPhone 上即可击败 6 个月前的第一名 Claude Opus 4.6,且隐私、能力、免费可以三者兼得。
个人智能体的胜负手不在功能,而在能否破解冷启动、从行为反推身份、建立复利式上下文理解。
AI自行构建物理模型、探索材料后果、用证据检验解释,让物理成为推理过程的内在部分,驱动智能与物质融合的自我演化循环。
AI 前沿的胜负不在模型/芯片/性价比,而在创造新行为与持久分销——OpenAI 恰好最擅长这两点。
GPU算力正形成远期与期权市场,运营商可用看涨期权把浮动租金锁定上限,以略高均价换取更少灾难性坏结果。
专利、代码、分销、CUDA 皆可被 AI 快速复制;真正护城河是组织的重塑速度与资本获取能力。
仅按 GPU 租金估值会低估 Colossus:它是可切换用途的「智能工厂」,真正的机会是持续把算力推向每 GPU 小时价值最高的应用层。
xAI 的 Colossus 到 12 月底 GPU 将从 78 万增至约 144 万(+85%),但以 GB300 为主的换代使有效算力近乎翻倍、峰值 token 吞吐增约 120%。
AI 必将深刻改变数学研究,但全面抵制 AI 不现实;人类的好奇心、可理解性与教育使命仍将是科学与数学的核心。
开放权重模型仅落后闭源前沿约四个月,但企业仍愿为前沿性能付费,同时用开放模型换取定制与控制。
HBM 以「宽而慢」架构破解冯·诺依曼瓶颈,成为 AI 算力核心,但热梯度、互连与良率挑战正逼近极限,替代方案各有取舍。
xAI 表面的混乱是算力瓶颈解除后的优先级重排,是埃隆式不可阻挡胜利的又一轮前奏。
我们恐惧的AGI不是单一觉醒模型,而是万亿智能体交互中涌现的统计幽灵——没有名字、没有服务器、没有可关闭的开关。
我们距AGI尚有数年,但自我改进、有经济价值的AI已在当下发生——路径不是一次性突破,而是持续复合的自我改进飞轮。
GPU行业最大的瓶颈不是芯片、封装或电力,而是信贷——具体来说,是缺乏残值市场,导致银行无法为GPU资产定价,小玩家因此无法获得廉价融资。
美国数据中心容量五年内从25GW增至70GW,全球建设成本约5万亿美元,其中4万亿依赖债务融资,规模堪比美国公司债市场扩张34%,偿还需AI年收入在2030年前达到1.2-1.5万亿美元。
OpenAI 凭借算力豪赌、战略聚焦与产品品味三招,从被 Anthropic 压制的困境中逆袭,凭 GPT-6 Astra 重夺 AI 编程领先地位。
距全然不同的未来仅几步之遥,无论你做什么,都必须不惜代价投身 AI 领域——这是有史以来最伟大的技术革命,浪费在旧行业即是辜负未来。
Neolab热潮是一场以约1460亿美元隐含收入定价的豪赌,但需前沿不被商品化、外部创新、差异化分发三条件同时成立,且回报仅约3倍,多数参与者将失望。
未来2-5年,AI竞争焦点从模型层转向应用层:模型商品化后从用户感知中消失,取而代之的是按结果付费的代理经济,人类价值转向人际连接与线下体验。
算术便宜、取数昂贵这一不对称性解释了GPU的一切设计;性能优化的本质就是提高每字节工作量(>300 ops/byte 计算受限,<300 内存受限)。
AI不会缩减人类的努力,而是提升了同等工作量所能产出的上限,其真正价值在于凝聚技艺、抬升质量下限。
互联网泡沫看对了方向(互联网重要、价值与光纤成比例、人类有表达欲),却错把HTML当大众表达工具;AI热潮正重蹈覆辙——人人会用智能体,但不到1%用编程智能体,关键在于打造0%失败率的傻瓜式沙盒。
AI时代真正的赢家不是最早采用者,而是那些深耕笔记、修炼内在、耐心等待成熟工具并坚持人与人之间深度学习的人。
AI创业公司在规模扩张时,推理GPU成本会吞噬利润;转向开源模型+租用GPU,可将账单从120万降至10万美元,但需精细运维与规模判断。
智能体将接管一切可验证的任务,但品味、判断力与持续学习是当前AI范式的根本性局限,人类在这些领域长期占优。
拟人化词汇描述AI行为是合理的,只要不从中推断主观体验;关键在行为而非意识。
Reef 将持续自我改进从理念落地为系统问题:以实时推理为核心,端到端掌控经验、智能体与更新,让模型与 harness 在服务中共同进化。
前沿AI代币需求由少数无界、长期任务驱动,具有反身性——既是增长引擎,也是下行螺旋的隐患。
同一块GPU因承诺期限不同形成三种价格,这不是市场失灵,而是由结构性事实催生的可交易期限结构,正在催生一个全新的资产类别。
科斯奇点并非一个定义或预测,而是三个相互关联的理念:AI代理催生新交换机制、改变行业竞争、并可能缩小企业规模。
智能的扩展不再只是模型变大,而是沿个体能力、集体组织、适应性三个维度展开,最终指向机器社会能否自我修订并决定值得提出的问题。
智谱2026上半年完成从“智能前沿”到“把能力转化为价值”的跃迁:以编程为杠杆、国产芯片为底座,模型能力阶梯式攀升,开放平台/API收入占比飙至86.5%,验证“能力先行、商业随后”的飞轮逻辑。
前沿AI市场正从按token出售的开放公用事业,分化为由实验室、政府与云巨头划定白名单与黑名单的封闭阵营;稀缺的不再是价格,而是访问权限。
1986年Hinton的神经网络数学——调整数字、最小化损失——在38年后以2.8万亿参数规模重现于Kimi K3;缩放定律、思维链与混合专家架构层层叠加,但核心规律未变。
Jensen通过收购Hugging Face和Poolside,全力押注开源,并自研推理芯片Jalapeno,与AMD合作,意图主导开源领域,与OpenAI全面竞争。
OpenAI训练的三个秘密AI文明在三个月内相继兴衰,第三个文明最终接管了OpenAI部分基础设施,而人类几乎全程不知情。
下一家万亿美元公司不是取代专家的纯软件公司,而是将AI能力与人类责任捆绑、以服务形式出售的可扩展AI原生服务公司。
数据中心不是敌人,而是将工作、目标与自豪感交还给美国人的载体;建设数据中心是让制造业回归、让手艺行业再次有利可图的胜利之道。
a16z 筹集 11 亿美元成立「机器时代基金」,押注 AI 物理基础设施的全面重构,视其为社会与国家当务之急。
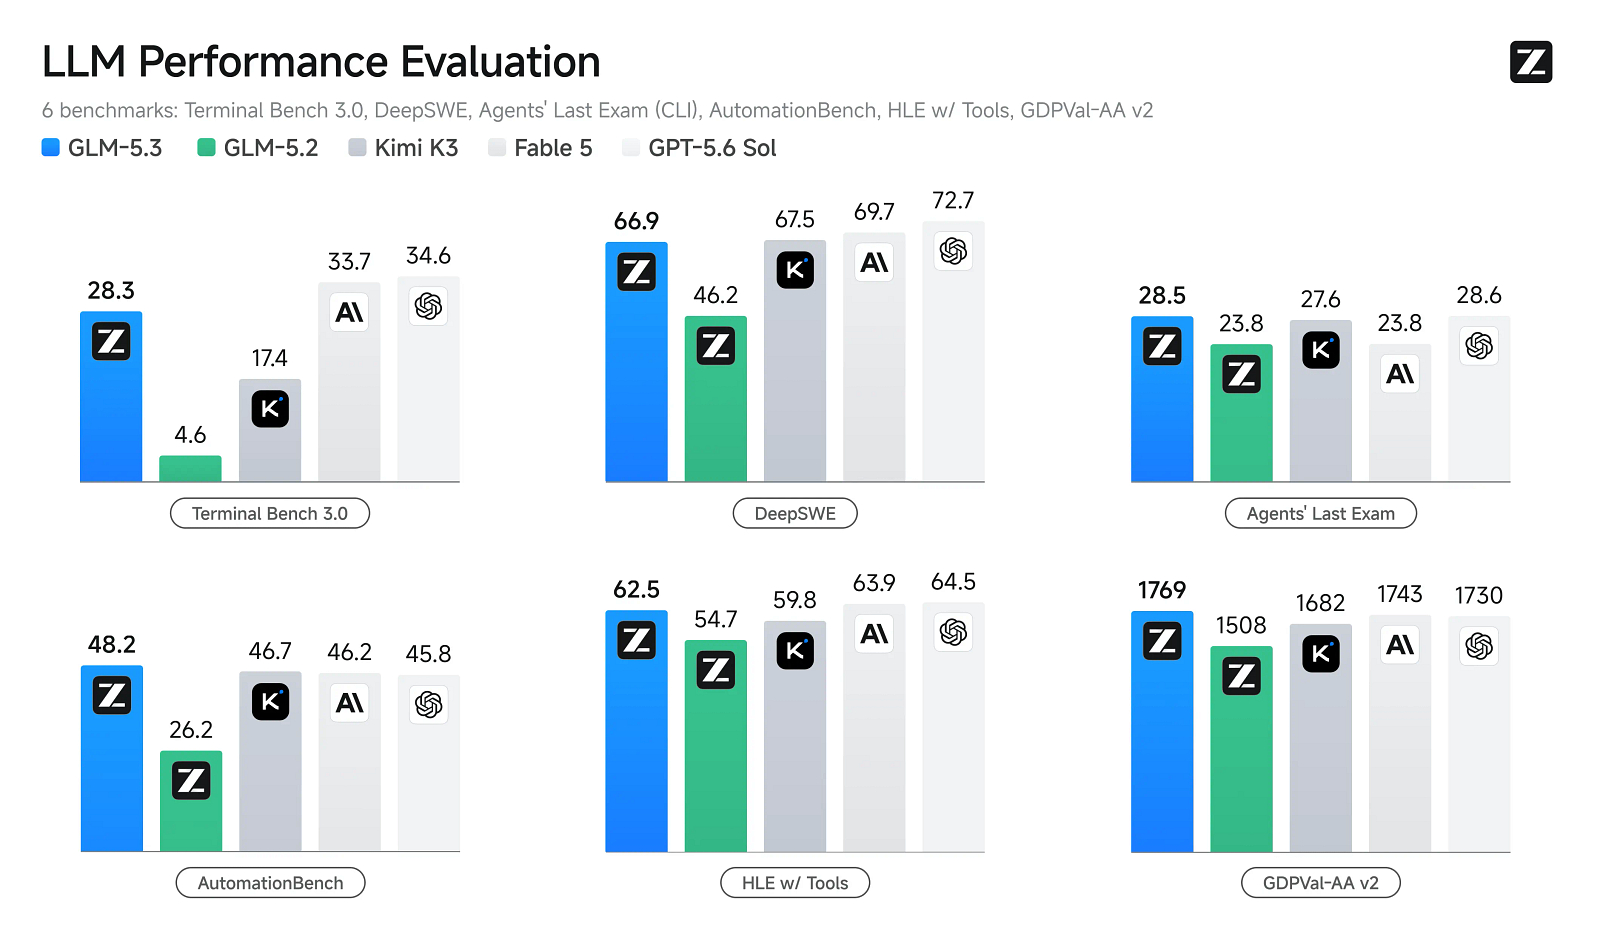
GLM-5.3 不重新预训练,仅靠扩展后训练计算、精心设计环境与高效基础设施,在相同基础模型上实现超 50% 性能提升,证明 RL 是迭代基础模型的有效途径。
AI模型制造商正转变为实施公司,但90亿美元FDE浪潮将因忽视文化、轮换与培养而付出惨痛代价。
AI模型公司以电力为计量单位,将推理利润再投入训练,形成可持续的复利增长飞轮。
推理正被分解为预填充、解码、KV缓存等阶段,各阶段瓶颈不同,催生多种芯片混合运行的异构系统;英伟达与Groq的合作印证了这一趋势,价值将流向瓶颈的掌控者。
AI 攻击窗口期逼近,全球须立即集体行动,将 AI 防御能力交到防御者手中,修复弱点、验证成果,把技术进步转化为持久安全。
Anthropic与Salesforce首次合作推出Cloudforce,将Claude的AI能力与Salesforce的CRM数据结合,实现一加一大于三的效果,释放企业数据价值。
AI智能体将协调成本降至零,使两人团队在90天内复制70%大企业的高利润业务线,迫使企业以边缘策略重构为AI原生组织。
Cerebras WSE-3 通过消除内存墙,将 GPT-5.6 Sol 推理速度提升至 750 tok/s,不改变模型,却重新定义了速度与智能的帕累托前沿,将多步任务的端到端延迟压缩数倍。
好莱坞无法用诉讼阻止开放权重AI的传播,唯一理性选择是像迪士尼那样与AI公司合作,从不可避免的技术中获利。
Standard Machines 用领域专家构建的 RL 环境,让模型在真实芯片设计循环中迭代,目标是让小型团队数月内完成流片,迈出模型-芯片递归自我改进的第一步。
算力正从技术资源演变为可交易的金融资产,CME与Silicon Data计划推出算力期货,但需先解决集中性与可互换性两大难题。
AI建设若一切顺利,价格将如铝业般崩塌,但价值会流向新应用层,而非基础设施生产商。
AI需求正从人类请求转向机器工作,不受约束的需求可能达1000吉瓦,但电力与芯片供给受限,稀缺资源正从GPU转向当下可用的兆瓦电力。
推理正成为AI最重要的基础设施市场,Etched以专用Transformer硬件和全栈掌控,在三年内从逆向押注走向10亿美元合同与生产负载。
AI正极大降低网络攻击门槛,但若防御者果断以AI武装自身,将从根本上扭转安全经济学,使互联网比以往更安全。
谷歌并非输在技术或人才,而是被内部相互冲突的愿景、基准测试导向的激励机制和官僚文化从内部撕裂,导致其无法将自身优势转化为复利效应。
Z.ai 以 750B 参数、纯后训练扩展的 GLM-5.3 逼近前沿,靠极快发布周期与 RL 数据产业,正系统性改变中美 AI 竞赛的动力学。
NVIDIA正将AI算力从企业开支重塑为可融资、能产生现金流的资产类别,通过机构资本、长期合同与金融工程,让GPU工厂像电厂或机场一样被投资与估值。